一边是港口塔吊昼夜不停配资入门推荐,集装箱像积木一样码到天上;另一边是华尔街的分析师们悄悄把中国经济增长的预期数字往下摁了半格。
这幅画面搁在过去任何一个年头,都算得上是宏观世界里最拧巴的场景。
海关那头的电子屏还在刷新历史新高,投行的宏观研报却在字里行间透着凉意,甚至连大西洋对岸的智库都跟着一起摇头。
元股证券:ygzq.hk
表面看,中国制造像开了外挂一样横扫全球市场,可越是这种"爆单"的时刻,越有人开始怀疑,这架看上去动力澎湃的机器,是不是把所有筹码都押在了一个轮子上。
这份怀疑并不新鲜,只是这一次,连一贯乐观的机构也开始正视一个绕不开的问题——单靠"卷"出去的订单,撑得起十四亿人的现代化循环吗?
答案,恐怕没有出口数字看上去那么令人踏实。
高盛这份宏观报告的调门,把中国2026年全年GDP增长预期压到了4.5%,恰好卡在官方增长目标区间的下沿。
这个数字如果放在几年前,或许会被视为普通的技术性修正,但摆在当下这个节骨眼上,分量就完全不一样了。
因为几乎是在同一段时间,海关总署公布的最新外贸数据显示,8月份出口同比增长高达25%,单月贸易顺差冲到1190亿美元之上,创下阶段性高位。
炒股配资加杠杆前八个月货物贸易进出口总值达到34.78万亿元,同比增长17.6%,其中出口20.17万亿元,增长14.6%。
锂电池出口涨了三成有余,汽车出口增速接近五成,工业机器人、船舶等高附加值品类也都跑出了两位数增长。
数据本身几乎是一幅印在教科书里的"外贸强国"图景,可华尔街偏偏在这个时点选择泼冷水,这中间的错位耐人寻味。
顺着数据往下扒一层,会发现一个近乎荒诞的画面正在跨越大陆同步上演。
欧洲小镇上,居民为自家屋顶装上光伏板和储能电池的成本,比几年前腰斩再腰斩,欧洲人一边享受着廉价的绿色转型红利,一边惊叹于中国供应链的"物美价廉"。
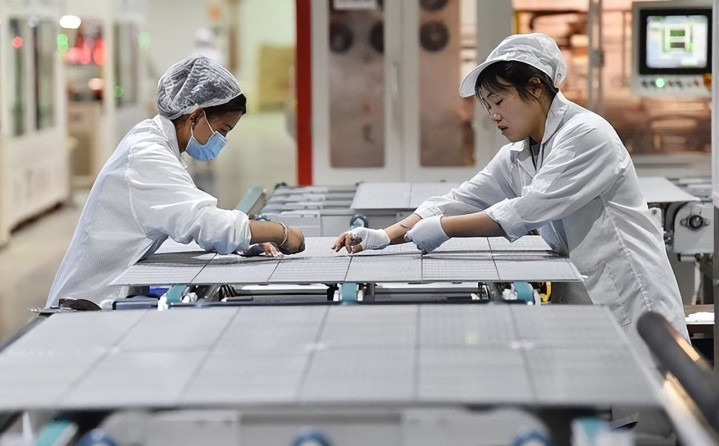
而在中国华东、华中的光伏产业集群里,多晶硅、硅片、电池片、组件的价格早已跌破了行业成本线,龙头企业接连预告亏损,中小厂商开工率断崖式下滑,一线工程师的绩效奖金被打了折又打折。
中国光伏组件产能占了全球八成以上,多晶硅、硅片、电池产能占了九成以上,光伏发电装机容量在国内电源结构中的占比已经攀升到了三成以上,这些成绩单足以让任何一个制造业大国艳羡不已,可行业内部却在打一场谁都不愿意打却又停不下来的价格战。
这场"内需冷、外需狂"的错位并不是光伏一个行业的宿命,而是眼下宏观图景的一个缩影。
居民端的储蓄倾向持续走高,消费信心恢复得比预期慢,房价的调整周期还没走完,可制造端的产能扩张却像装了涡轮增压。
这背后有一条清晰的资金流向变迁——过去十来年,房地产和地方土地财政是庞大的信贷蓄水池,居民借贷买房、企业加杠杆开发、地方政府经营土地,几股力量把内循环撑得饱满。
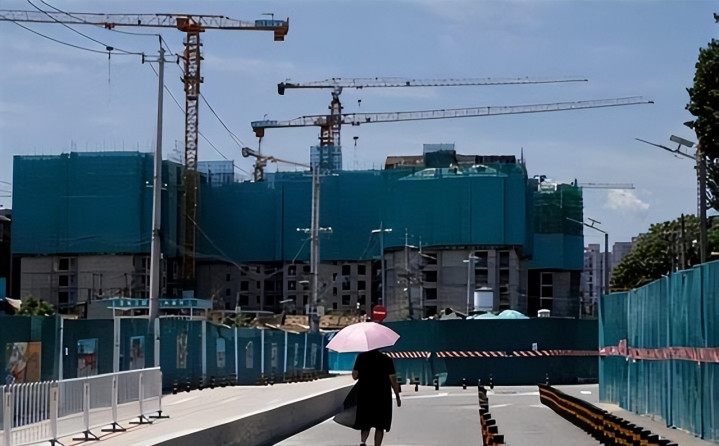
可当房地产步入深度调整,那些原本沉淀在钢筋水泥里的信贷洪流,需要一个新的去处,"新质生产力"顺理成章地接过了接力棒。
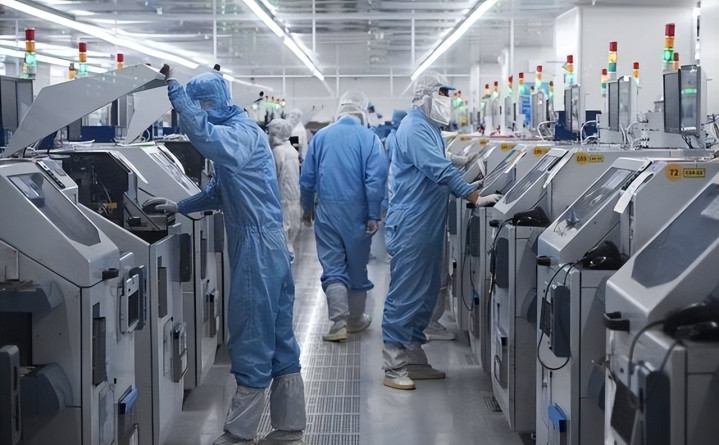
工业用地以近乎零地价的方式招商,工业用电价格靠居民用电的交叉补贴维持在低位,地方引导基金以股权投资的方式亲自下场为早期研发兜底风险,"合肥模式"式的产业招引在全国范围内被反复复刻。
加上出口退税、研发费用加计扣除、高新技术企业税收优惠等一整套政策工具的加持,制造业的产能扩张几乎踩下了油门到底。
问题出在,海内外的需求端并没有等比例跟上。
国内老百姓的可支配收入增速追不上产能扩张的速度,收入预期又受到就业结构调整、楼市财富效应回落等因素的牵制,钱袋子捂得比过去紧了不少。
企业要活下去,只能把库存往海外市场推,把成本压到极致再压一压,把利润薄成一张纸也要抢下订单。
反补贴关税已经把中国电动汽车挡在欧盟高墙之外一段时间,欧盟碳边境调节机制正式进入实施阶段后,钢铁、铝、水泥、化肥、氢、电力等六大类高排放产品出口欧洲需要支付相应的碳成本,未来还准备把范围拓展到含钢含铝的下游产品,涉及汽车零部件、家电等一长串品类。
《外国补贴条例》则从政府补贴审查的角度,为中国企业的对欧投资和公共采购竞标增加了新的隐形门槛。
这套组合拳打下来,那种"国内成本低、海外卖高价、赚了钱回来反哺研发和工资"的经典循环,被硬生生截断了。
经济学里有个说法叫"合成谬误",讲的是每个微观主体的理性选择叠加起来,反而会导致宏观层面的不理性结局。
放到眼下这个语境里再合适不过。
单看每一家出口企业,压低报价、扩大产能、抢海外订单是活下去的必然选择;单看每一个家庭,减少非必要支出、多存点应急钱是应对不确定性最朴素的智慧。
可当千千万万个企业都在同一时间选择降本增效、当亿万个家庭都在同一时间选择存款防身,宏观上呈现出来的就是产能过剩与消费收缩并存的怪圈,价格战往深里打,居民收入预期往低里走,两者互相拽着往下沉。
好在决策层对这套逻辑并不陌生,政策的重心也在悄悄转向。
第十五个五年规划的政策体系里,居民收入增长与经济增长同步、劳动报酬增长与劳动生产率增长同步的方向被反复强调,"投资于人"的表述频繁出现在各类官方文件中,教育、医疗、养老、育幼、文化、体育等服务消费领域被列为扩大内需的关键抓手。
"提振消费"专项行动持续落地,消费品以旧换新、家居家装焕新、汽车报废更新等一揽子政策被逐年加码,社会保障体系的完善也被摆到了更加突出的位置。
外贸结构本身也在悄然优化,进口增速已经连续多个月反超出口,前八个月进口同比增长22%,8月单月进口增速冲到21.7%,这背后既有超大规模市场的内在需求潜力在释放,也有主动扩大进口、推动贸易平衡的政策意图。
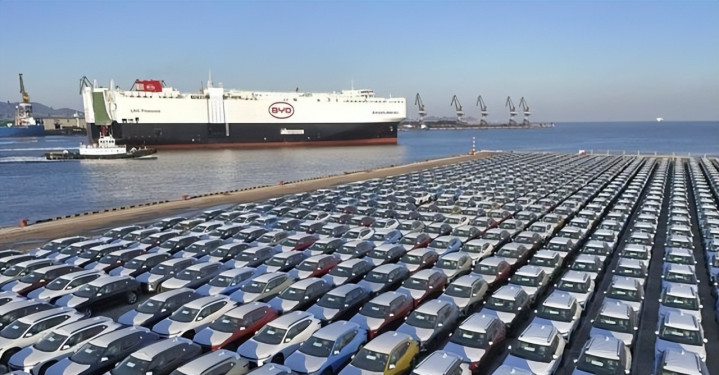
市场多元化布局同步深化,前八个月对东盟贸易增长20.6%,对共建"一带一路"国家贸易增长15.9%,对单一发达经济体市场的依赖度在稳步下降。
这些结构性变化,虽然还没有立刻反映在GDP的季度增速里,却是从"卷"到"稳"、从"外循环独木"到"双循环并举"的关键铺垫。
回过头再看华尔街的那份下调,其实并不是在唱衰中国制造,而是在提醒一件事——高附加值制造业固然是拉动增长的重要引擎,但它属于资本密集、技术密集型产业,能够创造亮眼的产值数字,却难以像过去的房地产和繁荣的服务业那样,提供大规模、广覆盖的就业岗位和财富二次分配。
如果普通劳动者的可支配收入无法跟随产业升级同步提升,国内那个庞大到令世界羡慕的消费市场,就很难真正激活。
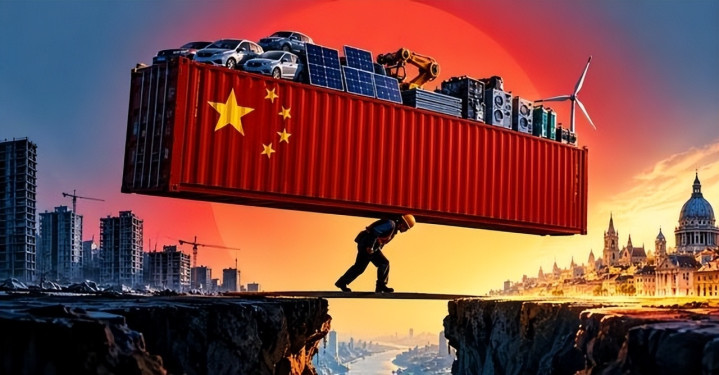
真正解开这个结的钥匙,并不在海关的报关单里,也不在下一份投行研报的注脚里,而在于能否让那些注入到工厂、生产线、研发实验室里的巨额资源,通过合理的分配机制真正流向亿万普通人的钱包和社会保障体系。
当"把东西造得更便宜"不再是无往不利的通关秘籍,如何让造东西的人拥有底气去消费自己生产的东西配资入门推荐,去托起属于自己的美好生活,才是眼下这盘宏观大棋里最要紧的一步落子。
安徽配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯