去年还在亏损边缘挣扎,今年利润直接翻了12倍。你是不是也刷到过这样的标题,心里咯噔一下,觉得又错过了一个亿?先别急,咱们今天不吹不黑,就扒开这份三季报看看,钱是不是真赚到了,增长到底靠什么配资开户流程支持几倍杠杆,这好日子能不能长久。
说白了,这就是一份实打实的业绩反转。但你要真信了“起飞”这俩字,那就把一门苦哈哈的周期生意,当成躺着赚钱的成长股了。
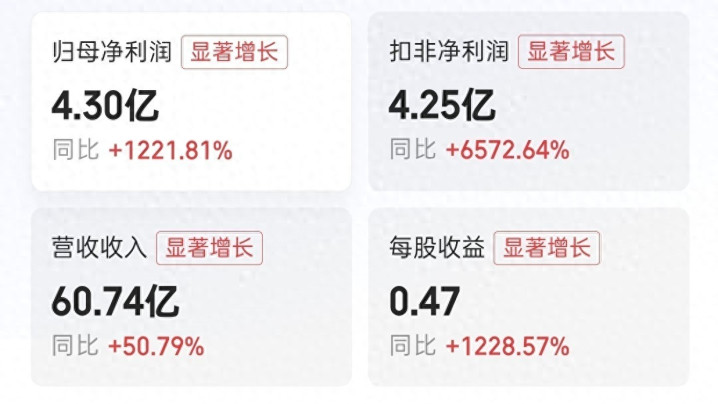
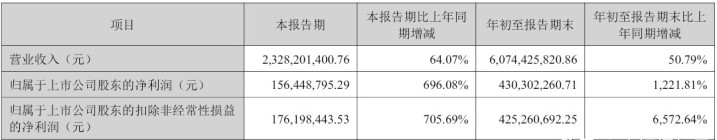
先拆那个吓人的12倍。去年同期锂电材料价格跌到谷底,利润基数低得可怜,今年稍微一回暖,同比数字就炸了。这叫什么?低基数效应,不是凭空冒出了什么黑科技。你看归母净利润增速1222%,扣非净利润增速6573%,主业造血能力的修复比账面利润猛得多,但也说明非经常性损益那点事儿,对利润表影响不小。
再看绝对值。前三季度营收60.74亿,归母净利4.30亿,扣非4.25亿。单看Q3,营收23.28亿,归母净利1.56亿。增长率是统计上的数字游戏,真正该盯的是这4个多亿的真金白银,和背后盈利结构的切换。
那钱到手了没有?有个硬证据。前三季度经营现金流净额约8.29亿,同比增了167%,跟净利润匹配得不错。官方说法是利润增加,加上锂电板块合同负债涨了。但有个细节你得留意,应收账款期末23.36亿,比年初涨了61.6%,跑得比营收增速50.8%还快。回款节奏这事儿,得盯紧点。
还有个消息说三季度计提了约5000万信用减值,来自单一信源,咱们等公告确认。但就算整体回款还行,下游欠款的风险客观存在。毛利率25.14%同比改善了,净利率7.4%,三费占比降了,可财务费用和投资损失也在往上走。说白了,现金流是这份财报里最硬的东西,但应收账款的膨胀提醒你,有一部分改善还没完全落袋。
增长到底从哪来?三条线。量上,锂电类产品卖得多了,这是核心。价上,VC这些电解液添加剂行情回暖,价格一涨,利润弹性直接拉满。产能上,内蒙古那个年产6666.6吨的VC项目,2026年8月15日进试生产了,公司VC总产能提到约16666.6吨一年。结构上,从过去靠医药中间体、农药中间体撑着,变成“农化医药稳基本盘、锂电冲业绩”的双轮驱动。
还有个待核实的消息,说跟宁德时代签了电解液、VC多年供货协议。这事儿要是真的,订单能见度就上来了,但必须以公司公告为准,咱不能瞎传。比单季利润更重要的,是业务重心已经切到锂电这件事,它决定了市场以后拿什么眼光给它估值。
话说回来,隐忧也得摆上台面。最关键的是周期。VC价格波动大,供给一旦放量、价格回落,产量不变利润也能快速缩水。过去三年净经营利润大概是-6.79亿、-5亿、-2310万,2023年ROIC约-7.9%。周期底部的杀伤力,是真真切切发生过的。
财务杠杆也不轻。资产负债率约74.95%,有息资产负债率约41.45%,财务费用约2.38亿。财报体检指标提示现金流覆盖率和债务压力,这可不是闹着玩的。扩产是两面性的,新产能要持续砸钱,化工项目在建设、环保、安全上的开支高。行情一旦反转,新增产能可能变成闲置资产和折旧包袱。医药、农药中间体增长平平,盈利高度绑在锂电这一条赛道上,单一波动直接传导到业绩。
再说个真事儿。周期股经常出现一种情况,财报最好看的那个季度,恰恰是市场预期最满的时候。有信息说Q3股价明显回调、股东户数负增长,机构资金也有分歧,这些都是单一信源,得核实。但把财报和股价预期分开看,是避免追高的关键。
结论很清晰。业绩反转是实打实的,量价齐升、现金流改善、结构切换、产能落地,这些都不是虚的。但“翻12倍”主要是低基数放大的结果,不代表能一直这么涨。“起飞”这词儿,形容情绪可以,形容一门强周期生意,不合适。
后面盯什么?VC和电解液价格走势、新产能的利用率和爬坡进度、应收账款回收和信用减值会不会冲回、高基数下未来几个季度的同比表现、财务费用和负债率的变化、大客户订单有没有官方披露。这几条,就是你跟踪这家公司的观察框架。
元股证券:ygzq.hk股市有风险配资开户流程支持几倍杠杆,投资需谨慎,以上只是财报基本面分析,不构成任何买卖建议。
安徽配资网提示:本文来自互联网,不代表本网站观点。
- 上一篇:外汇ETF股票配资门户 日本一天四份通报! 中国海军多批舰艇双向穿行, 第一岛链形同虚设
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯